Domain buchführung-bilanz.de kaufen?
Wir ziehen mit dem Projekt
buchführung-bilanz.de um.
Sind Sie am Kauf der Domain
buchführung-bilanz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain buchführung-bilanz.de kaufen?
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
Wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung eines Unternehmens aus und welche Auswirkungen hat sie auf die Bilanz, die Gewinn- und Verlustrechnung sowie den Cashflow?
Die Abschreibung wirkt sich auf die finanzielle Berichterstattung eines Unternehmens aus, indem sie den Wert des Anlagevermögens im Laufe der Zeit reduziert. In der Bilanz führt die Abschreibung zu einer Verringerung des Buchwerts des Anlagevermögens, was wiederum das Eigenkapital des Unternehmens verringert. In der Gewinn- und Verlustrechnung führt die Abschreibung zu einem niedrigeren ausgewiesenen Gewinn, da die Abschreibungskosten als Aufwand verbucht werden. Der Cashflow des Unternehmens wird ebenfalls beeinflusst, da die Abschreibung den Nettogewinn reduziert, was sich wiederum auf den operativen Cashflow auswirkt. **


Ähnliche Suchbegriffe für Finanzielle Not
Top-Angebote
Produkte zum Begriff Finanzielle Not:
-
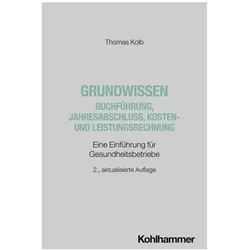
Grundwissen Buchführung, Jahresabschluss, Kosten- und Leistungsrechnung, Fachbücher von Thomas KolbDas Fachbuch "Grundwissen Buchführung, Jahresabschluss, Kosten- und Leistungsrechnung" bietet eine umfassende Einführung in die grundlegenden Techniken des Rechnungswesens, speziell ausgerichtet auf den Gesundheitssektor. Es richtet sich an Studierende und Praktiker im Bereich Gesundheitsökonomie und Gesundheitsmanagement. Die Inhalte sind praxisorientiert und ermöglichen es den Leserinnen und Lesern, die finanziellen Abläufe in Gesundheitsbetrieben zu verstehen und anzuwenden. Die zweite, aktualisierte Auflage berücksichtigt die neuesten Gesetze und Bestimmungen, um eine zeitgemässe Ausbildung zu gewährleisten. Durch die detaillierte Anleitung zur Erstellung von Betriebsabrechnungen und die Erläuterung verschiedener Kostenrechnungsverfahren wird das Buch zu einem wertvollen Begleiter für alle, die sich mit den finanziellen Aspekten im Gesundheitswesen auseinandersetzen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Office - XL (365-Tage), Finanzielle Analyse, Voll, 1 Lizenz(en), Elektronischer Software-Download (ESD), Deutsch, 1 Jahr(e)Online-Lösung für doppelte Buchführung & weitere Extras Jeder Unternehmer, ob Freelancer, Kleinunternehmer oder Existenzgründer, muss sich mit der Finanzbuchhaltung auseinandersetzen - oft ein leidiges Thema. Nicht mit Lexware Office! Die Online Buchhaltungssoftware macht Buchführung so einfach wie nie! Ob Angebote schreiben, Rechnungen bezahlen oder die Steuererklärung vorbereiten: Lexware Office bietet alle Funktionen in einem Programm.Auf einen BlickTypFinanzielle AnalyseUnterstützt Windows-BetriebssystemeWindows 10, Windows 11LizenztypVollAnzahl Lizenzen1 Lizenz(en)Software-TypElektronischer Software-Download (ESD)Alle technischen Daten anzeigen (10 Angaben)LizenzTypFinanzielle AnalyseLizenztypVollAnzahl Lizenzen1 Lizenz(en)Software-TypElektronischer Software-Download (ESD)Unterstützte SprachenDeutschLizenzterm1 Jahr(e)Lizenzdauer in Tagen365 Tag(e)SystemanforderungUnterstützt Windows-BetriebssystemeWindows 10, Windows 11Minimum Displayauflösung Anf476,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie unterscheidet sich die Gewinn- und Verlustrechnung von der Bilanz und welche Informationen liefert sie über die finanzielle Situation eines Unternehmens?
Die Gewinn- und Verlustrechnung zeigt die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, während die Bilanz die finanzielle Situation zu einem bestimmten Zeitpunkt darstellt. Die Gewinn- und Verlustrechnung liefert Informationen über den Gewinn oder Verlust eines Unternehmens, während die Bilanz Auskunft über die Vermögens- und Schuldenstruktur gibt. Zusammen geben sie einen umfassenden Überblick über die finanzielle Lage eines Unternehmens. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
-
Wie kann man die finanzielle Stärke und Leistung eines Unternehmens anhand seiner Bilanz bewerten? Wie unterscheidet sich die Bilanz eines Unternehmens von seiner Gewinn- und Verlustrechnung?
Die finanzielle Stärke eines Unternehmens kann anhand seiner Bilanz durch Kennzahlen wie Eigenkapitalquote, Liquiditätsgrade und Verschuldungsgrad bewertet werden. Die Bilanz gibt einen Überblick über die finanzielle Situation zu einem bestimmten Zeitpunkt, während die Gewinn- und Verlustrechnung die finanzielle Leistung über einen bestimmten Zeitraum darstellt. Die Bilanz zeigt die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens, während die Gewinn- und Verlustrechnung den Gewinn oder Verlust des Unternehmens ausweist. **
-
Wie kann man in finanzielle Not geratenen Personen am effektivsten eine finanzielle Unterstützung geben?
1. Durch Beratung und Aufklärung über finanzielle Möglichkeiten und Hilfsprogramme. 2. Durch direkte finanzielle Hilfe in Form von Spenden oder Zuschüssen. 3. Durch die Vermittlung von Arbeitsmöglichkeiten oder Schulungen zur Verbesserung der finanziellen Situation. **
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
Welche Auswirkungen haben Abschreibungen auf die finanzielle Gesundheit eines Unternehmens und wie beeinflussen sie die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen haben Auswirkungen auf die finanzielle Gesundheit eines Unternehmens, da sie den Wert von Vermögenswerten im Laufe der Zeit reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Aufwand verbucht werden. In der Bilanz führen Abschreibungen zu einer Reduzierung des Buchwerts der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren. **
Top-Angebote
Produkte zum Begriff Finanzielle Not:
-
Finanzielle Gesundheit in der Konzeptkritik, Fachbücher von Caro BerndtDas Buch "Finanzielle Gesundheit in der Konzeptkritik" von Caro Berndt bietet eine tiefgehende Analyse der gesellschaftlichen Diskurse rund um das Thema finanzielle Gesundheit. Es verbindet wissenschaftliche Erkenntnisse aus der Ver- und Überschuldungsforschung mit praktischen Erfahrungen von Experten und Wissenschaftlern aus den Bereichen Gesundheit und Finanzen. Durch qualitative Interviews und Expertengespräche werden die Potenziale und Limitationen gängiger Konzeptualisierungen finanzieller Gesundheit für Menschen in prekären finanziellen Situationen systematisiert. Berndt beleuchtet Synergieeffekte internationaler und interdisziplinärer Kooperationen in der Lebensqualitätsforschung und identifiziert Bedarfe für zukünftige Forschungsansätze. Dieses Buch ist eine wertvolle Ressource für alle, die sich mit den Herausforderungen und Chancen der finanziellen Gesundheit auseinandersetzen möchten.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Übungsbuch Buchführung, Bilanzierung und Umsatzsteuer, Fachbücher von Karin NickenigDas Übungsbuch "Buchführung, Bilanzierung und Umsatzsteuer" ist ein umfassendes Lern- und Arbeitsbuch, das sich an Studierende, Auszubildende und kaufmännische Angestellte richtet. Es bietet eine Vielzahl von Aufgaben, die in unterschiedlichen Schwierigkeitsgraden angeordnet sind, um den Lernenden eine gezielte Auseinandersetzung mit den komplexen Themen des Rechnungswesens und der Umsatzsteuer zu ermöglichen. Die Lösungen zu den Aufgaben ermöglichen eine direkte Überprüfung des eigenen Lernerfolgs. Darüber hinaus fördern Komplettaufgaben das Verständnis für grössere Zusammenhänge, während ergänzende Ja-Nein-Fragen das Gelernte vertiefen. Die zweite Auflage des Buches wurde gründlich überarbeitet, um die Inhalte aktuell und relevant zu halten.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Buchführung, Jahresabschluss, Kosten- und Leistungsrechnung, Fachbücher von Thomas KolbDas Fachbuch "Grundwissen Buchführung, Jahresabschluss, Kosten- und Leistungsrechnung" bietet eine umfassende Einführung in die grundlegenden Techniken des Rechnungswesens, speziell ausgerichtet auf den Gesundheitssektor. Es richtet sich an Studierende und Praktiker im Bereich Gesundheitsökonomie und Gesundheitsmanagement. Die Inhalte sind praxisorientiert und ermöglichen es den Leserinnen und Lesern, die finanziellen Abläufe in Gesundheitsbetrieben zu verstehen und anzuwenden. Die zweite, aktualisierte Auflage berücksichtigt die neuesten Gesetze und Bestimmungen, um eine zeitgemässe Ausbildung zu gewährleisten. Durch die detaillierte Anleitung zur Erstellung von Betriebsabrechnungen und die Erläuterung verschiedener Kostenrechnungsverfahren wird das Buch zu einem wertvollen Begleiter für alle, die sich mit den finanziellen Aspekten im Gesundheitswesen auseinandersetzen.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lexware Office - XL (365-Tage), Finanzielle Analyse, Voll, 1 Lizenz(en), Elektronischer Software-Download (ESD), Deutsch, 1 Jahr(e)Online-Lösung für doppelte Buchführung & weitere Extras Jeder Unternehmer, ob Freelancer, Kleinunternehmer oder Existenzgründer, muss sich mit der Finanzbuchhaltung auseinandersetzen - oft ein leidiges Thema. Nicht mit Lexware Office! Die Online Buchhaltungssoftware macht Buchführung so einfach wie nie! Ob Angebote schreiben, Rechnungen bezahlen oder die Steuererklärung vorbereiten: Lexware Office bietet alle Funktionen in einem Programm.Auf einen BlickTypFinanzielle AnalyseUnterstützt Windows-BetriebssystemeWindows 10, Windows 11LizenztypVollAnzahl Lizenzen1 Lizenz(en)Software-TypElektronischer Software-Download (ESD)Alle technischen Daten anzeigen (10 Angaben)LizenzTypFinanzielle AnalyseLizenztypVollAnzahl Lizenzen1 Lizenz(en)Software-TypElektronischer Software-Download (ESD)Unterstützte SprachenDeutschLizenzterm1 Jahr(e)Lizenzdauer in Tagen365 Tag(e)SystemanforderungUnterstützt Windows-BetriebssystemeWindows 10, Windows 11Minimum Displayauflösung Anf476,76 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstellt man eine Gewinn- und Verlustrechnung in der Finanzbuchhaltung? Welche Schritte sind für eine ordnungsgemäße Buchführung in der Finanzbuchhaltung erforderlich?
Um eine Gewinn- und Verlustrechnung zu erstellen, müssen alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Anschließend werden die Betriebsergebnisse ermittelt und in der Gewinn- und Verlustrechnung dargestellt. Für eine ordnungsgemäße Buchführung sind regelmäßige Buchungen, eine genaue Erfassung aller Geschäftsvorfälle und die Einhaltung der gesetzlichen Vorschriften notwendig. **
-
Wie wirkt sich die Abschreibung auf die finanzielle Berichterstattung eines Unternehmens aus und welche Auswirkungen hat sie auf die Bilanz, die Gewinn- und Verlustrechnung sowie den Cashflow?
Die Abschreibung wirkt sich auf die finanzielle Berichterstattung eines Unternehmens aus, indem sie den Wert des Anlagevermögens im Laufe der Zeit reduziert. In der Bilanz führt die Abschreibung zu einer Verringerung des Buchwerts des Anlagevermögens, was wiederum das Eigenkapital des Unternehmens verringert. In der Gewinn- und Verlustrechnung führt die Abschreibung zu einem niedrigeren ausgewiesenen Gewinn, da die Abschreibungskosten als Aufwand verbucht werden. Der Cashflow des Unternehmens wird ebenfalls beeinflusst, da die Abschreibung den Nettogewinn reduziert, was sich wiederum auf den operativen Cashflow auswirkt. **
-
Wie unterscheidet sich die Gewinn- und Verlustrechnung von der Bilanz und welche Informationen liefert sie über die finanzielle Situation eines Unternehmens?
Die Gewinn- und Verlustrechnung zeigt die Erträge und Aufwendungen eines Unternehmens während eines bestimmten Zeitraums, während die Bilanz die finanzielle Situation zu einem bestimmten Zeitpunkt darstellt. Die Gewinn- und Verlustrechnung liefert Informationen über den Gewinn oder Verlust eines Unternehmens, während die Bilanz Auskunft über die Vermögens- und Schuldenstruktur gibt. Zusammen geben sie einen umfassenden Überblick über die finanzielle Lage eines Unternehmens. **
-
Welche Bestandteile gehören typischerweise zum Jahresabschluss einer Firma? Wie werden diese in der Bilanz und der Gewinn- und Verlustrechnung dargestellt?
Zu einem Jahresabschluss gehören typischerweise die Bilanz, die Gewinn- und Verlustrechnung sowie der Anhang. In der Bilanz werden die Vermögensgegenstände und Schulden gegenübergestellt, während in der Gewinn- und Verlustrechnung die Erträge und Aufwendungen gegenübergestellt werden. Im Anhang werden zusätzliche Informationen und Erläuterungen zu den Zahlen in Bilanz und Gewinn- und Verlustrechnung bereitgestellt. **
Ähnliche Suchbegriffe für Finanzielle Not
-
Leuze Electronic 63000000 Not-Aus/Not-Halt-Taster für NOT-AUS 2 Öffner 1 St.Kontaktbestückung: 2NC + 1NO; Leitungseinführung: 5 St., M16 x 1,5; Anschluss: Klemme, 6 -polig; Abmessung: 80 mm x 102,3 mm x 72 mm; Werkstoff Gehäuse: Kunststoff, glasfaserverstärkt (PPS), selbstverlöschend; Einbaulage: beliebig; Schaltertyp: NOT-HALT Befehlsgerät, EN ISO 13850; Betätigungskraft Taster: 25 N; Schutzart: IP 67, IP 69K; Zulassungen: c UL US71,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
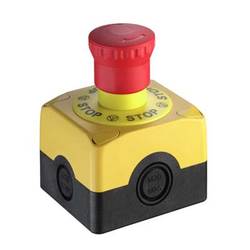
ABB 1SFA619811R1002 CEP1-1002 Not-Aus/Not-Halt-Taster für NOT-AUS Knopf 1 St.Befehls- und Meldegeräte, Baureihe: Kunststoff Kompakt. Eine effizienteste Lösung, die die Installationszeit und -kosten reduziert. Die kompakte Baureihe hat eine sehr hohe Staub- und Wasserbeständigkeit. Durch eine, auf das notwendige reduzierte Anzahl von Bestellnummern wird die Auswahl erleichtert und Zeit eingespart. Das All-in-One-Design ermöglicht eine schnelle und einfache Installation. Es werden die folgenden Normen und Zulassungen erfüllt: IEC/EN 60947-1: Niederspannungsschalt- und Befehlsgeräte – Teil 1: Allgemeine Regeln / IEC/EN 60947-5-1: Niederspannungsschalt- und Befehlsgeräte - Teil 5-1: Steuergeräte und Schaltelemente - Elektromechanische Steuergeräte / IEC/EN 60947-5-5: Niederspannungsschalt- und Befehlsgeräte - Teil 5-5: Steuergeräte und Schaltelemente - Elektrisches NOT-AUS-Gerät mit mechanischer Verrastfunktion. Die komplette Liste aller technischen Daten und erfüllten Normen finden Sie in unseren Produkt-Datenblättern.71,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Wie kann man die finanzielle Stärke und Leistung eines Unternehmens anhand seiner Bilanz bewerten? Wie unterscheidet sich die Bilanz eines Unternehmens von seiner Gewinn- und Verlustrechnung?
Die finanzielle Stärke eines Unternehmens kann anhand seiner Bilanz durch Kennzahlen wie Eigenkapitalquote, Liquiditätsgrade und Verschuldungsgrad bewertet werden. Die Bilanz gibt einen Überblick über die finanzielle Situation zu einem bestimmten Zeitpunkt, während die Gewinn- und Verlustrechnung die finanzielle Leistung über einen bestimmten Zeitraum darstellt. Die Bilanz zeigt die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens, während die Gewinn- und Verlustrechnung den Gewinn oder Verlust des Unternehmens ausweist. **
-
Wie kann man in finanzielle Not geratenen Personen am effektivsten eine finanzielle Unterstützung geben?
1. Durch Beratung und Aufklärung über finanzielle Möglichkeiten und Hilfsprogramme. 2. Durch direkte finanzielle Hilfe in Form von Spenden oder Zuschüssen. 3. Durch die Vermittlung von Arbeitsmöglichkeiten oder Schulungen zur Verbesserung der finanziellen Situation. **
-
Inwiefern kann die Neubewertung von Vermögenswerten in der Finanzbuchhaltung Auswirkungen auf die Bilanz und den Gewinn- und Verlustrechnung eines Unternehmens haben?
Die Neubewertung von Vermögenswerten kann die Bilanz eines Unternehmens beeinflussen, indem sie den Wert der Vermögenswerte erhöht oder verringert. Dadurch kann sich das Eigenkapital des Unternehmens verändern. In der Gewinn- und Verlustrechnung können sich durch die Neubewertung von Vermögenswerten auch Abschreibungen oder außerordentliche Gewinne oder Verluste ergeben, die das Ergebnis des Unternehmens beeinflussen. Die Neubewertung von Vermögenswerten kann somit die finanzielle Lage und die Performance eines Unternehmens deutlich verändern. **
-
Welche Auswirkungen haben Abschreibungen auf die finanzielle Gesundheit eines Unternehmens und wie beeinflussen sie die Gewinn- und Verlustrechnung, die Bilanz und den Cashflow?
Abschreibungen haben Auswirkungen auf die finanzielle Gesundheit eines Unternehmens, da sie den Wert von Vermögenswerten im Laufe der Zeit reduzieren. In der Gewinn- und Verlustrechnung führen Abschreibungen zu einem niedrigeren Gewinn, da sie als Aufwand verbucht werden. In der Bilanz führen Abschreibungen zu einer Reduzierung des Buchwerts der Vermögenswerte, was sich auf das Eigenkapital auswirken kann. Im Cashflow wirken sich Abschreibungen nicht direkt aus, da sie keine tatsächlichen Zahlungen darstellen, aber sie können den operativen Cashflow erhöhen, da sie den Gewinn reduzieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.